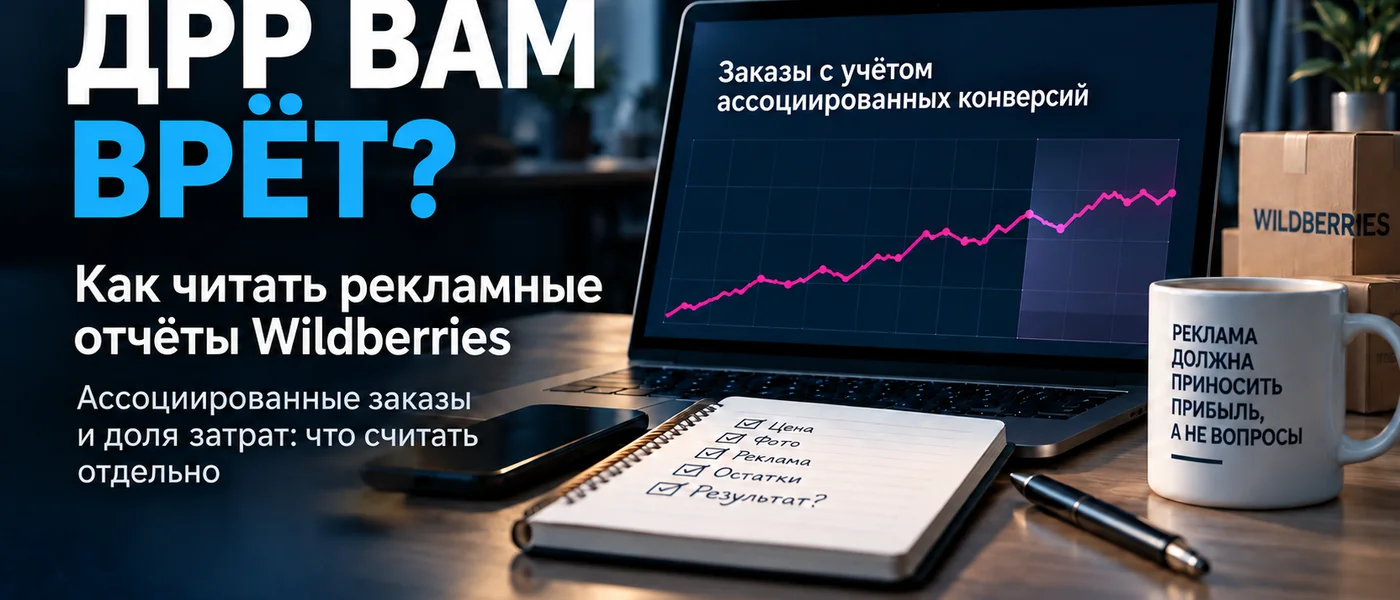
Рекламный кабинет показывает заказы, долю затрат и красивую динамику. Руководитель видит снижение процента расходов и решает увеличить бюджет. Через месяц выручка выросла, а денег осталось меньше. Причина может быть в том, что показатели кабинета отвечают на вопрос об учёте взаимодействий с рекламой, а не на вопрос о чистой прибыли товара.
Слово «врёт» в заголовке - провокация. Формулы Wildberries опубликованы. Ошибка возникает, когда отчёт читают как доказательство того, что каждый приписанный заказ появился исключительно благодаря рекламе и уже принес прибыль.
Сначала уточните, какой кабинет открыт
Wildberries разделяет показатели для WB Медиа и WB Продвижения. В образовательном материале PRO WB поясняется: ДРР относится к кампаниям WB Медиа, а «доля затрат» - к продвижению в WB Продвижении. Похожие проценты нельзя сравнивать, не проверив состав заказов и методику расчёта.
Для WB Медиа официальная справка приводит формулу ДРР: расходы на рекламу / выручка от продажи рекламируемых товаров × 100%. В описании статистики указано, что корзины и заказы по рекламируемым товарам могут учитываться в течение 14 дней после клика по рекламе. Отчёт может продолжить пополняться после остановки кампании. Поэтому сравнение вчерашней кампании с завершённой две недели назад без поправки на окно учёта даёт перекос.
В WB Продвижении показатель «доля затрат» рассчитывается как затраты кампании / сумма заказов товаров из кампании с учётом ассоциированных конверсий × 100%. В справке площадка объясняет, что если покупатель после клика по продвигаемой карточке в течение двух недель заказал другой ваш товар, такая покупка попадает в статистику как ассоциированная конверсия. Это правило учёта площадки. Оно не измеряет, сколько заказов бизнес потерял бы без рекламы.
Почему процент может выглядеть лучше
Если в знаменателе появилось больше приписанных заказов, показатель доли затрат снижается при том же расходе. Это арифметика формулы, а не гарантия прироста прибыли. Отдельно могут измениться средний чек, скидка, комиссии, стоимость логистики и доля выкупа.
Условный пример: кампания потратила 10 000 рублей, а в отчёте указаны заказы на 100 000 рублей. Доля затрат = 10 000 / 100 000 × 100% = 10%. Если часть заказов позже отменится, по остальным окажется низкая маржа, а часть покупатели сделали бы и без кампании, прибыльность окажется иной. Цифры примера вымышлены только для показа расчёта.
Продавцу важно вести две картины рядом. Первая - что площадка приписала конкретной кампании по своей методике. Вторая - сколько бизнес действительно заработал на выкупленных товарах после переменных расходов. Эти картины не обязаны совпадать: они измеряют разные вещи.
Практическая сверка для одного артикула
- Зафиксируйте источник. Запишите кабинет, кампанию, период выгрузки и дату, когда смотрите отчёт. Не смешивайте WB Медиа и WB Продвижение в одной колонке «ДРР».
- Откройте определения. Проверьте, входят ли в показатель ассоциированные конверсии и объединённые карточки, как считаются клики, заказы и затраты. Формулировки могут отличаться между видами отчётов.
- Дождитесь сопоставимого окна. В справке WB описано двухнедельное окно для ряда приписанных действий. Не делайте окончательный вывод по незрелой неделе и сравнивайте периоды на одинаковом расстоянии от завершения кампании.
- Сверьте оплаченные и выкупленные продажи. Заказ в рекламном кабинете - стадия воронки. Для управленческого результата проверьте выкуп, возвраты, фактические поступления и отчёты реализации.
- Посчитайте вклад. Из суммы продажи вычтите себестоимость, комиссию, логистику, упаковку, относимые расходы на рекламу и другие переменные затраты. Налоги и постоянные расходы учитывайте отдельно по принятой модели.
Если товары в кампании отличаются по цене и марже, не делайте вывод только по общему проценту. Разберите результат по артикулам. Дешёвый товар с высоким числом заказов может создавать привлекательную статистику, но не покрывать затраты.
Чего не доказывает рекламный отчёт
Он не даёт точного ответа, сколько заказов было бы без рекламы. Для этого нужен продуманный эксперимент: сопоставимые товары или периоды, контроль других изменений и заранее выбранный критерий оценки. Даже тогда результат придётся интерпретировать с учётом акций и наличия остатков.
Отчёт также не равен банковской выписке. Дата заказа, дата выкупа, дата удержания рекламных расходов и дата выплаты продавцу могут различаться. Если смешать эти даты, кассовый разрыв легко принять за убыток кампании или наоборот.
Разложите отчёт на четыре независимых вопроса
Первый вопрос - сколько стоил контакт с аудиторией. Здесь полезны расходы, показы, клики и цена перехода. Они говорят о работе объявления и аукциона, но не о рентабельности. Если стоимость клика выросла, проверьте ставку, конкуренцию, частоту показов, поисковые запросы и качество карточки. Само по себе снижение цены клика также не доказывает улучшения: дешёвые переходы могут хуже превращаться в выкуп.
Второй вопрос - какие действия приписала реклама. Кабинет считает их по собственным правилам и в определённом окне. Здесь важно различать заказ рекламируемого товара и заказ другого товара после контакта с объявлением. Ассоциированная конверсия полезна для понимания покупательского пути внутри ассортимента, особенно когда человек пришёл на одну карточку, а купил похожую модель. Однако она не должна незаметно превращаться в «продажу именно этого артикула» в управленческой таблице.
Третий вопрос - что произошло с заказом дальше. Покупатель мог отменить заказ, не выкупить товар, вернуть его или приобрести позицию со скидкой. Сопоставьте данные рекламы с отчётами о продажах и возвратах, сохранив артикул и период. Не подменяйте сумму оформленных заказов суммой перечислений на расчётный счёт: между ними стоят комиссии, удержания и разные даты операций.
Четвёртый вопрос - какой вклад сделала кампания в результат бизнеса. Для него нужен расчёт маржинального дохода по фактически реализованным товарам и корректное распределение рекламных затрат. Даже положительный вклад по этим данным не доказывает причинный прирост: часть покупателей пришла бы органически. Поэтому решение о расширении бюджета лучше принимать после отдельной проверки устойчивости результата.
Мини-таблица для еженедельной сверки
Соберите одну строку на сочетание «кампания - артикул - неделя». В первой группе колонок укажите кабинет, тип кампании, даты запуска и выгрузки, расходы, клики и показы. Во второй - заказы, которые кабинет отнёс к рекламе, отдельно прямые и ассоциированные, если такая детализация доступна в выбранном отчёте. В третьей - выкупленные единицы, возвраты, выручку и среднюю цену реализации. В четвёртой - себестоимость, комиссию, логистику, прочие переменные расходы и итоговый вклад после рекламы.
Если кабинет не даёт отдельную строку по конкретному виду приписанных заказов, не придумывайте её из общей суммы. Запишите ограничение в примечании и используйте доступную детализацию. Если один заказ включает несколько товаров, заранее определите, на какой уровень агрегирования вы опираетесь. Смешение количества заказов с количеством единиц товара даёт ложную конверсию и искажает средний чек.
Сохраняйте исходные выгрузки с понятным именем и временем получения. Отчёт за прошлую неделю, скачанный сегодня, может отличаться от сохранённой версии из-за поздних действий в окне учёта. Для повторяемого анализа нужны обе версии и короткая запись причины изменения, а не переписанная задним числом итоговая цифра.
Разбор условного решения о бюджете
Предположим, две кампании потратили по 10 000 рублей. У первой в кабинете показаны заказы на 100 000 рублей, у второй - на 80 000. По проценту затрат первая выглядит лучше: 10% против 12,5%. Но у первой низкая маржа товара, высокая доля невыполненных заказов и платная доставка, а у второй выкуп выше и после всех переменных расходов остаётся больше денег. Решение «отдать весь бюджет первой» по одному проценту было бы поспешным. Все числа здесь вымышлены и служат только для демонстрации метода.
Продолжите условный расчёт без магических коэффициентов. Возьмите фактическую выручку выкупленных единиц, вычтите их закупку или производство, комиссию, логистику и упаковку. Затем вычтите относимую рекламную трату. Проверьте, остался ли положительный вклад и как он меняется при небольшом снижении выкупа или росте ставки. Если результат держится только при идеальном сценарии, расширять кампанию опасно.
Для ассортимента со множеством вариантов делайте отдельные расчёты по группам с близкой экономикой. Суммарная цифра может скрыть убыточные размеры или цвета. При этом не требуйте от отчёта точности, которой в нём нет: если затраты доступны только на уровне кампании, явно опишите правило распределения между артикулами и протестируйте несколько разумных вариантов. Когда вывод меняется от выбранного правила, данных пока недостаточно для уверенного решения.
Как проверить, дала ли реклама дополнительный спрос
Начните с гипотезы, которую можно опровергнуть: например, «при прочих равных новая кампания увеличит выкуп товара, а вклад после расходов не уменьшится». Укажите исходный период, товар, бюджет и критерий остановки. Не меняйте одновременно цену, фото и наличие остатков, иначе вы не отделите влияние рекламы от других причин. Это особенно важно для товара, который уже стабильно продаётся органически.
Сравнение «до и после» удобно, но чувствительно к сезонности, праздникам, акциям конкурентов и алгоритмам площадки. Если возможно, используйте сопоставимую контрольную группу товаров или регионов, соблюдая правила доступных рекламных инструментов. Сходство групп проверьте до запуска: цены, остатки, рейтинг, история спроса. Если контрольной группы нет, отмечайте внешние события и ограничьте вывод: вы наблюдали совместное изменение, а не доказали причину.
Оценивайте общий результат товара, а не только показатель внутри рекламного кабинета. Успешное объявление может перехватить покупателя, который всё равно нашёл бы карточку через поиск. В кабинете появится приписанный заказ, но суммарный выкуп артикула почти не изменится. И наоборот, реклама может поддержать узнаваемость и вызвать более поздний спрос, который выбранное окно не уловит. Эксперимент не обещает абсолютной точности, зато помогает не выдавать атрибуцию за прирост.
Типовые ошибки в управленческом отчёте
- Одна колонка для разных процентов. Подпишите формулу и источник рядом с показателем. Иначе команда сравнит WB Медиа с WB Продвижением как будто это одна метрика.
- Смешение разных периодов. Расходы за календарную неделю и заказы с последующим окном учёта относятся к разным срезам. Сохраняйте период кампании, момент выгрузки и зрелость когорты.
- Выручка вместо вклада. Высокий оборот товара с маленькой маржой не покрывает автоматически рекламу. Привяжите расходы к реализованным единицам.
- Игнорирование возвратов. Заказ в кабинете ещё не окончательная продажа. Обновляйте управленческий результат после появления фактических данных.
- Общее среднее вместо разреза артикулов. У разных товаров разные цены, комиссии и логистика. Проверьте лидеров и хвост ассортимента отдельно.
Полезное правило для совещания: сначала назовите показатель ровно так, как его определяет площадка, затем покажите фактическую экономику и только после этого предложите действие. Увеличение бюджета, пересборка карточки или остановка кампании должны следовать из данных с понятными ограничениями. Тогда рекламная статистика останется полезным инструментом, а не ложным обещанием прибыли.
Кому поручить проверку и когда обновлять вывод
Маркетолог отвечает за корректную выгрузку из кабинета и фиксирует настройки кампании. Менеджер по маркетплейсу объясняет изменения цены, карточки, акции и остатков. Финансист связывает заказы с выкупами, удержаниями, себестоимостью и поступлениями. Если эти роли совмещает один человек, порядок остаётся тем же: сначала сохранить исходные данные, затем отдельно записать допущения, после этого считать итог. Нельзя исправлять исходную выгрузку вручную без журнала изменений.
В рабочем календаре удобно иметь два среза. Оперативный показывает ранние сигналы: расход, показы, клики, новые заказы и наличие товара. На его основе можно остановить явную техническую ошибку, например рекламу отсутствующего артикула. Итоговый срез формируют после сопоставимого окна учёта и появления данных по выкупу. Его используют для решения о рентабельности и масштабировании. Порог остановки, бюджет и ответственного согласуйте до запуска, чтобы не менять критерии после получения удобного результата.
При расхождениях начинайте с простого: совпадают ли часовой пояс, период, артикула и валюта? Не исключён ли товар из кампании в середине недели? Сопоставлены ли скидки и цена фактической продажи? Учитываются ли затраты, списанные позже? Только после такой проверки ищите сложную ошибку в аналитике. Запишите, какие расхождения остаются необъяснёнными и насколько они влияют на решение. Если разница меньше погрешности распределения расходов, точная цифра прибыли по кампании недоступна.
Хороший итог встречи занимает несколько строк: «По методике кабинета кампания получила такие-то приписанные заказы; фактический выкуп и вклад по товарам составили столько-то; данные ещё изменятся или уже сопоставимы; предлагаем такой следующий тест». Такая формулировка оставляет место для неопределённости и при этом даёт владельцу бизнеса конкретное действие.
Проводите такую сверку регулярно на одинаковом наборе товаров. Сохраняйте версии отчётов и решения вместе: через месяц будет видно, какие гипотезы подтвердились, а какие нет. Если ассортимент или условия площадки меняются, обновите формулы и описание колонок до следующего сравнения. Ответственный должен уметь восстановить любой итог из исходных выгрузок, а не из памяти участников встречи.
Что проверить сегодня
- Название показателя в каждом рекламном кабинете указано верно?
- Периоды сравнения одинаково «созрели» с учётом окна конверсий?
- Ассоциированные заказы выделены в объяснении отчёта?
- Есть ли сверка с выкупами, возвратами и фактическими расходами?
- Известна маржа по каждому продвигаемому артикулу?
- Решение об увеличении бюджета опирается на прибыль, а не только на процент?
«Интеллект Консалтинг» может помочь связать рекламную выгрузку WB с заказами, выкупами и экономикой каждого товара. Начать разумно с одной кампании и нескольких артикулов: так проще увидеть, где отчёт полезен, а где требуется дополнительная сверка. Оставьте заявку на сайте компании, если нужен такой разбор.
Источники: PRO WB - ДРР и доля затрат; WB Partners - статистика WB Продвижения и ассоциированные конверсии; WB Partners - оценка рекламы WB Медиа. Пример и порядок управленческой сверки - наша аналитическая рекомендация.
#Wildberries #ДРР #WBПродвижение #Реклама #ЮнитЭкономика #ИнтеллектКонсалтинг
Интеллект Консалтинг
Стратегия, финансовая аналитика, автоматизация и AI-дизайн
Помогаем предпринимателям навести порядок в цифрах, процессах и визуале.
_800x500_987.webp)